Gestire un condominio significa, prima di tutto, proteggere il patrimonio immobiliare e la serenità di chi ci abita. Tra i mille imprevisti che possono colpire un edificio – dalla classica infiltrazione d’acqua dal lastrico solare al distacco improvviso di un pezzo di cornicione, fino a eventi più gravi come un incendio nelle parti comuni – il rischio di trovarsi di fronte a spese d’emergenza elevate è sempre dietro l’angolo.
In queste situazioni, la polizza assicurativa condominiale (chiamata comunemente “Globale Fabbricati”) rappresenta il vero salvagente economico per i proprietari.
Ma come funziona esattamente? Quali sono le regole e come deve muoversi l’assemblea? Facciamo chiarezza.
L’assicurazione condominiale è obbligatoria?
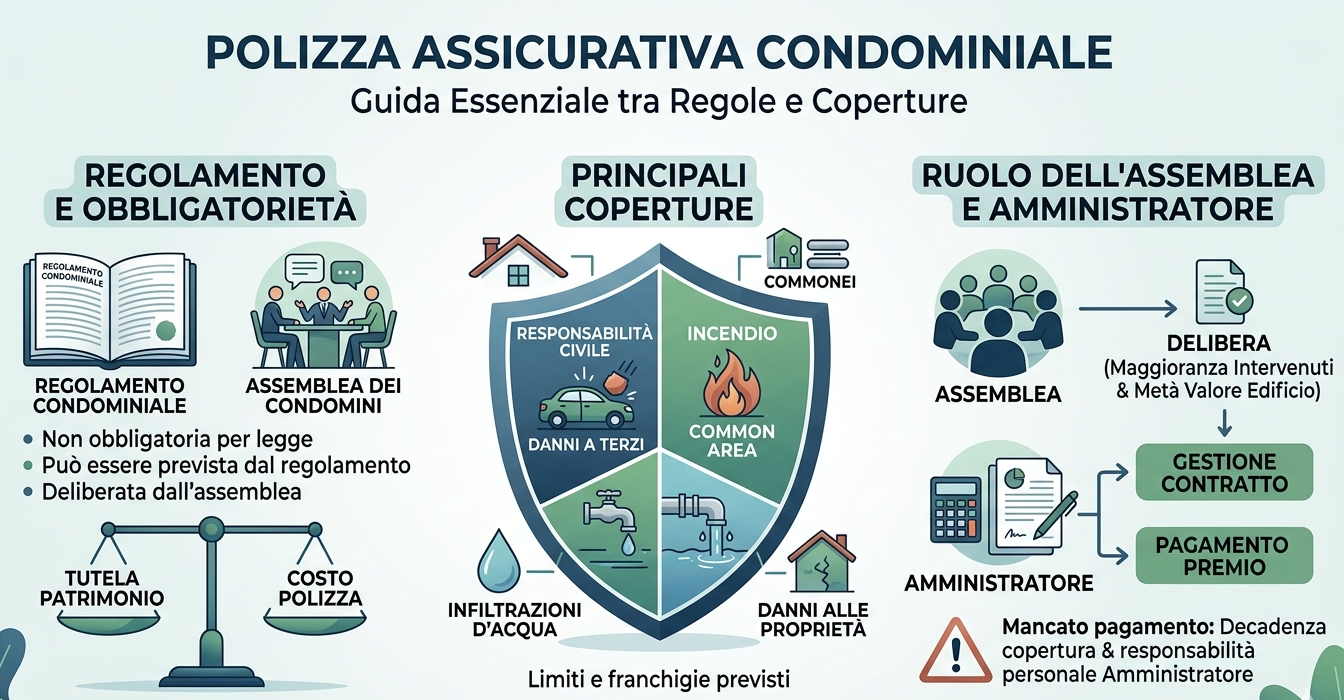
Contrariamente a quanto molti pensano, la legge italiana non impone l’obbligo di stipulare una polizza assicurativa per il condominio. Si tratta, a livello normativo, di una scelta facoltativa.
Tuttavia, l’obbligo può scattare in due casi specifici:
-
Regolamento di condominio: Se il regolamento contrattuale (quello predisposto dal costruttore o approvato all’unanimità) ne prevede l’obbligatorietà.
-
Delibera dell’assemblea: Se i condòmini decidono sovrani di dotarsi di questa copertura.
Cosa succede se non c’è la polizza? In caso di sinistro, tutti i costi di riparazione e i risarcimenti per eventuali danni a terzi dovranno essere pagati direttamente dai singoli condòmini, suddivisi in base ai millesimi di proprietà. Un rischio finanziario non da poco.
Cosa copre la Polizza Globale Fabbricati?
Ogni contratto assicurativo ha le sue specificità, ma in genere le coperture standard includono:
-
Responsabilità Civile verso Terzi (RCT): Tutela il condominio se un elemento dell’edificio danneggia persone o beni esterni (es. una tegola che cade su un’auto in sosta).
-
Incendio e scoppio: Copre i danni subiti dalla struttura in caso di fiamme o esplosioni.
-
Danni da acqua (Ricerca e Ripristino guasti): Copre le spese per individuare e riparare le perdite d’acqua condotta.
A seconda del contratto e dei massimali scelti, la polizza può estendersi sia alle parti comuni che alle proprietà private dei singoli condòmini. È fondamentale analizzare con attenzione le franchigie, i massimali e le esclusioni per non avere brutte sorprese al momento del bisogno: la polizza, infatti, risarcisce solo ciò che è espressamente previsto dal contratto.
Il ruolo dell’Assemblea e i poteri dell’Amministratore
La stipula di una nuova polizza assicurativa è un atto che va oltre la gestione ordinaria o la semplice conservazione del bene comune. Per questo motivo, l’amministratore non può agire di propria iniziativa.
Per attivare un contratto assicurativo è necessaria una delibera dell’assemblea condominiale. Le maggioranze richieste dalla legge sono:
-
Il voto favorevole della maggioranza degli intervenuti in assemblea.
-
Che questi rappresentino almeno 500 millesimi (la metà del valore dell’edificio).
Non serve, quindi, il consenso della totalità dei condòmini (unanimità). Una volta firmato il contratto, l’amministratore diventa l’unico rappresentante legale nei rapporti con la compagnia: il singolo condomino non può scavalcarlo per gestire autonomamente i sinistri condominiali.
Attenzione alle scadenze: le responsabilità dell’Amministratore
Un aspetto cruciale riguarda il pagamento dei premi assicurativi. L’amministratore ha il dovere di saldare le rate della polizza entro le scadenze stabilite.
Se l’amministratore non versa il premio nei tempi, la copertura assicurativa decade, lasciando l’edificio scoperto. In uno scenario simile, qualora si verificasse un danno, il condominio potrebbe rivalersi direttamente contro l’amministratore per chiedere il risarcimento dei danni subiti a causa della sua negligenza.
Considerazioni finali
Nonostante il dibattito politico sia spesso tornato sull’ipotesi di rendere questa polizza obbligatoria per legge, al momento la scelta resta legata alla lungimiranza dei condòmini.
Proteggere lo stabile con una buona Globale Fabbricati non è una spesa superflua, ma un investimento fondamentale per tutelare il valore degli immobili e la serenità economica di tutte le famiglie del condominio.
Il nostro studio è sempre a disposizione per analizzare i preventivi più adatti alle caratteristiche specifiche del vostro edificio, contattaci per saperne di più.